Budżet domowy jak oszczędzać by nie rezygnować z przyjemności
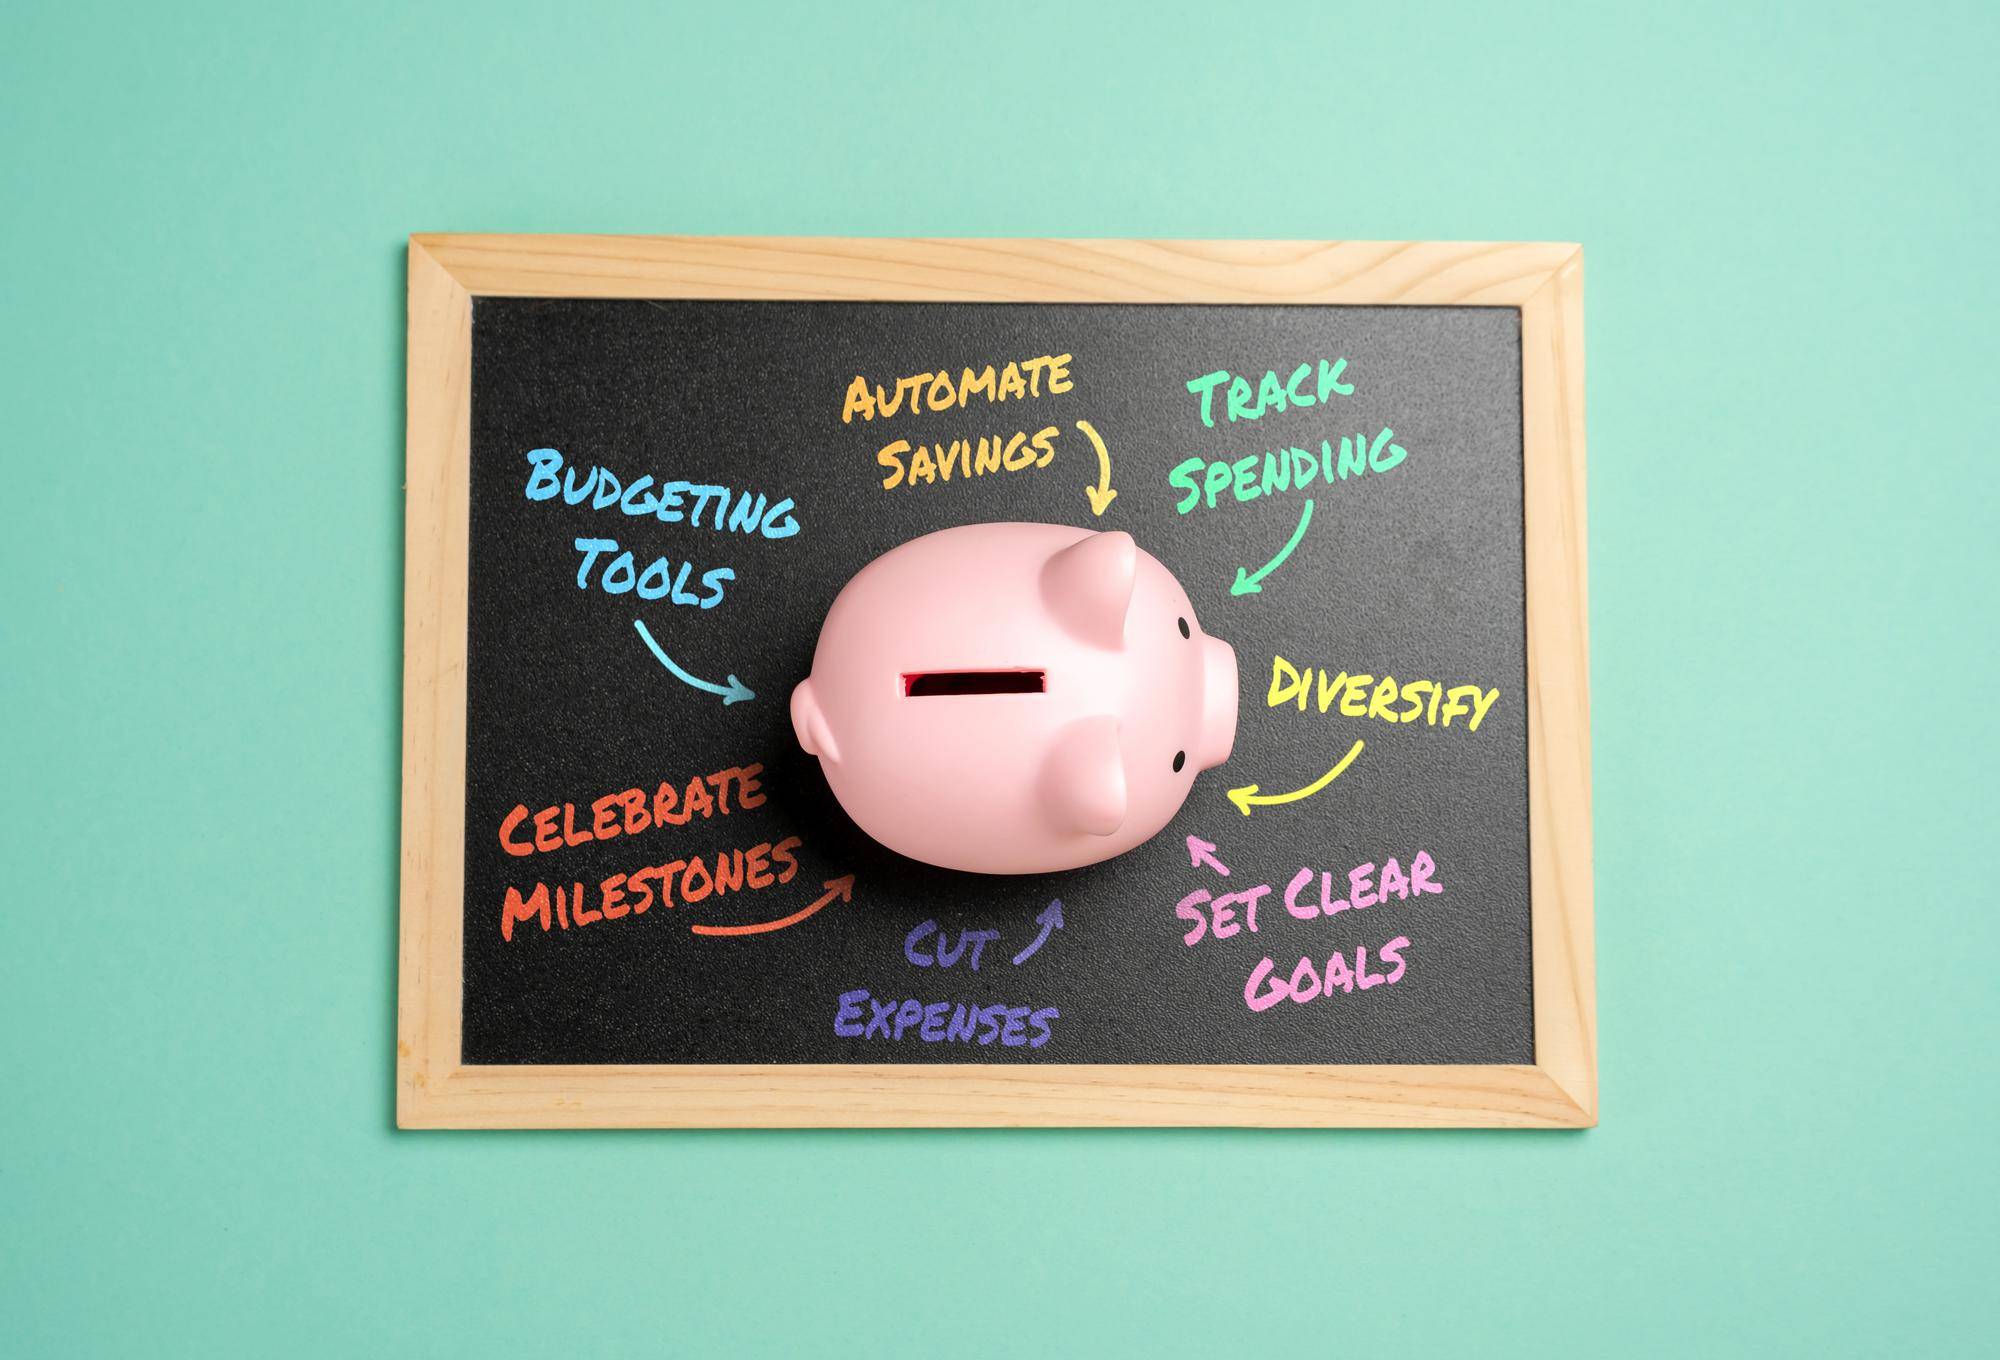
Chcesz oszczędzać i jednocześnie nie rezygnować z przyjemności. Zacznij od prostego planu, który rozdziela potrzeby, oszczędności i pulę na przyjemności, a następnie konsekwentnie monitoruj wydatki. Najbardziej praktyczny kierunek to połączenie dyscypliny z elastycznością oraz stałe porównywanie planu z rzeczywistością [1][2][3][4].
Tak zorganizowany budżet domowy daje kontrolę nad przepływem pieniędzy, ułatwia decyzje o wydatkach i pozwala zachować komfort codziennego życia bez poczucia ciągłych wyrzeczeń [5][4].
Czym jest budżet domowy i dlaczego to fundament komfortu finansowego?
Budżet domowy to szczegółowe zestawienie wszystkich dochodów i wydatków gospodarstwa domowego w określonym czasie, najczęściej w skali miesiąca lub roku. Służy do bieżącej kontroli pieniędzy i podejmowania trafnych decyzji finansowych [5][4].
Plan może mieć horyzont miesięczny albo roczny, ale w każdym wariancie jego celem pozostaje świadome zarządzanie kategoriami kosztów i priorytetami finansowymi [5][6].
Jak zacząć i ułożyć hierarchię wydatków?
Pierwszy krok to spisanie wpływów oraz rozdzielenie kosztów na stałe i zmienne, z natychmiastowym wdrożeniem bieżącego monitoringu wydatków [7][8][6]. W praktyce oznacza to policzenie wszystkich źródeł dochodu, w tym wynagrodzeń, premii i świadczeń, a następnie uporządkowanie kosztów w przejrzyste kategorie [7][5].
Dobra hierarchia zaczyna się od potrzeb podstawowych i zobowiązań, potem uwzględnia oszczędności, a dopiero na końcu pozostałe koszty. Zwiększa to stabilność planu i ogranicza ryzyko niekontrolowanych wydatków [7]. Skuteczność podnosi zasada najpierw odkładaj, później wydawaj, czyli zabezpieczenie oszczędności w pierwszej kolejności po wypłacie [7][8].
Dlaczego zasada 50/30/20 działa i jak ją dopasować?
Zasada 50/30/20 to prosty podział dochodu netto, który ułatwia trzymanie kursu bez codziennego liczenia każdego szczegółu. Zakłada on 50 procent na potrzeby podstawowe, 30 procent na przyjemności i wydatki uznaniowe oraz 20 procent na oszczędności lub spłatę zadłużenia [1][2][9][10].
Skuteczność tej metody rośnie, gdy najpierw precyzyjnie określisz łączny dochód netto gospodarstwa domowego, a następnie dostosujesz proporcje do realiów i priorytetów. Model ma charakter elastyczny, więc można go modyfikować, zachowując czytelny podział na potrzeby, pulę na przyjemności i oszczędności [9][1][2][10].
Jak oszczędzać bez rezygnacji z przyjemności?
Oszczędzanie bez wyrzeczeń opiera się na kontroli wydatków uznaniowych, nie na ich eliminacji. W planie powinna istnieć z góry określona pula na przyjemności, aby zachować motywację i trwałość budżetu [1][2][10].
W ujęciu planistycznym przyjemności to wydatki nieobowiązkowe, które pozostają pod kontrolą dzięki limitom i decyzjom podejmowanym z wyprzedzeniem. Mechanizm polega na przesuwaniu środków z kosztów nieefektywnych do ważnych celów i zaplanowanych z góry wydatków podnoszących jakość życia [2][1][2][3].
Jakie kategorie i limity pomagają utrzymać kontrolę?
Skuteczna kategoryzacja ułatwia podejmowanie decyzji i trzymanie dyscypliny. W praktyce porządkuje się koszty według najważniejszych obszarów życia i rozrywki, przypisując im konkretne limity miesięczne [3][6][4].
Największy wpływ na wynik budżetu mają zwykle kategorie powtarzalne związane z codzienną konsumpcją, transportem, rachunkami i drobnymi wydatkami impulsowymi, więc to w nich warto pilnować górnych pułapów. Szczególnie pomocne są limity na zakupy spożywcze i rozrywkę, które często decydują o przekroczeniach [3][6].
Co daje regularne monitorowanie i porównywanie planu z wydatkami?
Regularne monitorowanie i cykliczne porównywanie planu z rzeczywistością pozwala szybko wyłapać nieefektywności, przeciwdziałać nadwyżkom wydatków i wzmacniać dobre nawyki [7][8]. Po każdym miesiącu warto przeanalizować wykonanie budżetu i skorygować kategorie, które wymknęły się spod kontroli [7].
Taki rytm pracy z budżetem zwiększa przejrzystość, ułatwia utrzymanie oszczędności i pozytywnie wpływa na komfort codziennych decyzji finansowych [7][8].
Ile powinna wynosić rezerwa bezpieczeństwa i bufor elastyczności?
Trwały plan obejmuje fundusz awaryjny na poziomie 3 do 6 miesięcznych wydatków gospodarstwa domowego, co zabezpiecza przed nieprzewidzianymi zdarzeniami [4].
Warto też pozostawić 5 do 10 procent dochodów bez sztywnego przeznaczenia jako bufor elastyczności. Taki margines ogranicza ryzyko naruszania oszczędności i stabilizuje budżet w tygodniach bardziej kosztownych [4].
Jak ograniczyć koszty bez utraty jakości życia?
Znaczące efekty przynosi planowanie zakupów i stosowanie prostych zasad konsumenckich. Pomagają listy zakupów, korzystanie z sezonowości, wybieranie tańszych zamienników, sięganie po promocje i ograniczanie marnowania żywności [3].
W praktyce to podejście obniża straty, a zaoszczędzone środki można przenieść na cele istotne i wcześniej zaplanowane przyjemności, co realizuje ideę oszczędzania bez wyrzeczeń i łączy dyscyplinę z elastycznością [1][2][3][4].
Skąd brać wiarygodne dane o wydatkach na potrzeby budżetu?
Podstawą rzetelnego planu jest rejestr wszystkich transakcji. Pomaga gromadzenie paragonów i rachunków oraz spisywanie wydatków przez cały miesiąc, co tworzy wiarygodną bazę do analiz i optymalizacji [8].
Dokładna ewidencja pozwala wprowadzać realistyczne limity i szybciej zauważać kategorie, które wymagają korekty, zanim dojdzie do przekroczeń [8].
Kiedy i jak aktualizować plan, aby zwiększać wolność finansową?
Budżet działa najlepiej, gdy ma stałą częstotliwość przeglądu w ujęciu miesięcznym i rocznym. Krótsze cykle pomagają reagować na bieżąco, a dłuższe porządkują strategiczne decyzje [5][6].
W każdym cyklu warto automatyzować oszczędzanie, czyli odkładać stałą kwotę po każdej wypłacie, a następnie weryfikować wykonanie budżetu i dopasowywać limity do priorytetów oraz zmieniających się warunków [8][7][1][2][9][10].
Podsumowanie
Kluczem do tego, aby oszczędzać i jednocześnie nie rezygnować z przyjemności, jest przejrzysty budżet domowy z wyraźną pulą na wydatki uznaniowe, regularny monitoring i elastyczne limity. Zasada 50/30/20, fundusz awaryjny na 3 do 6 miesięcy i niewielki bufor elastyczności spinają całość w plan, który łączy spokój finansowy z codzienną satysfakcją [1][2][9][10][4][5][7][8][3][6].
Materiały źródłowe
- https://www.kasastefczyka.pl/finanse-bez-tajemnic/oszczedzanie-krok-po-kroku/jak-skutecznie-zarzadzac-budzetem-domowym
- https://www.mbank.pl/mbank-news/finansowe-abc/nowoczesne-metody-oszczedzania-jak-spiac-budzet-domowy.html
- https://www.bankier.pl/smart/jak-oszczedzac-na-zakupach
- https://www.santanderconsumer.pl/edukacja-finansowa/budzet-domowy/budzet-domowy-dla-poczatkujacych-proste-kroki-do-lepszej-organizacji-finansow
- https://www.raisin.com/pl-pl/poradnik-oszczedzania/planowanie-budzetu-domowego/
- https://kapitalni.org/pl/kursy/jak-skutecznie-zarzadzac-budzetem-domowym/id/4
- https://www.erste.pl/erste-education/blog/jak-zarzadzac-domowym-budzetem-by-przynosil-spokoj
- https://businessinsider.com.pl/poradnik-finansowy/oszczedzanie/opanuj-sztuke-oszczedzania-proste-kroki-do-zdrowego-budzetu-domowego/0frdbg6
- https://www.bankier.pl/smart/zasada-50-30-20-czyli-jak-opanowac-domowy-budzet
- https://direct.money.pl/artykuly/porady/jak-oszczedzac-pieniadze
PolskaNaBogato.pl to nowoczesny portal tworzony przez pasjonatów, którzy wierzą w siłę praktycznej wiedzy. Skupiamy się na rzetelnych poradnikach i recenzjach z zakresu IT, finansów, biznesu, wnętrz, zdrowia i lifestyle’u. Stawiamy na przejrzystość, aktualność i inspiracje, które pomagają podejmować lepsze decyzje – zarówno w życiu codziennym, jak i zawodowym.