Płatności firmową kartą czy gotówką które rozwiązanie się opłaca?
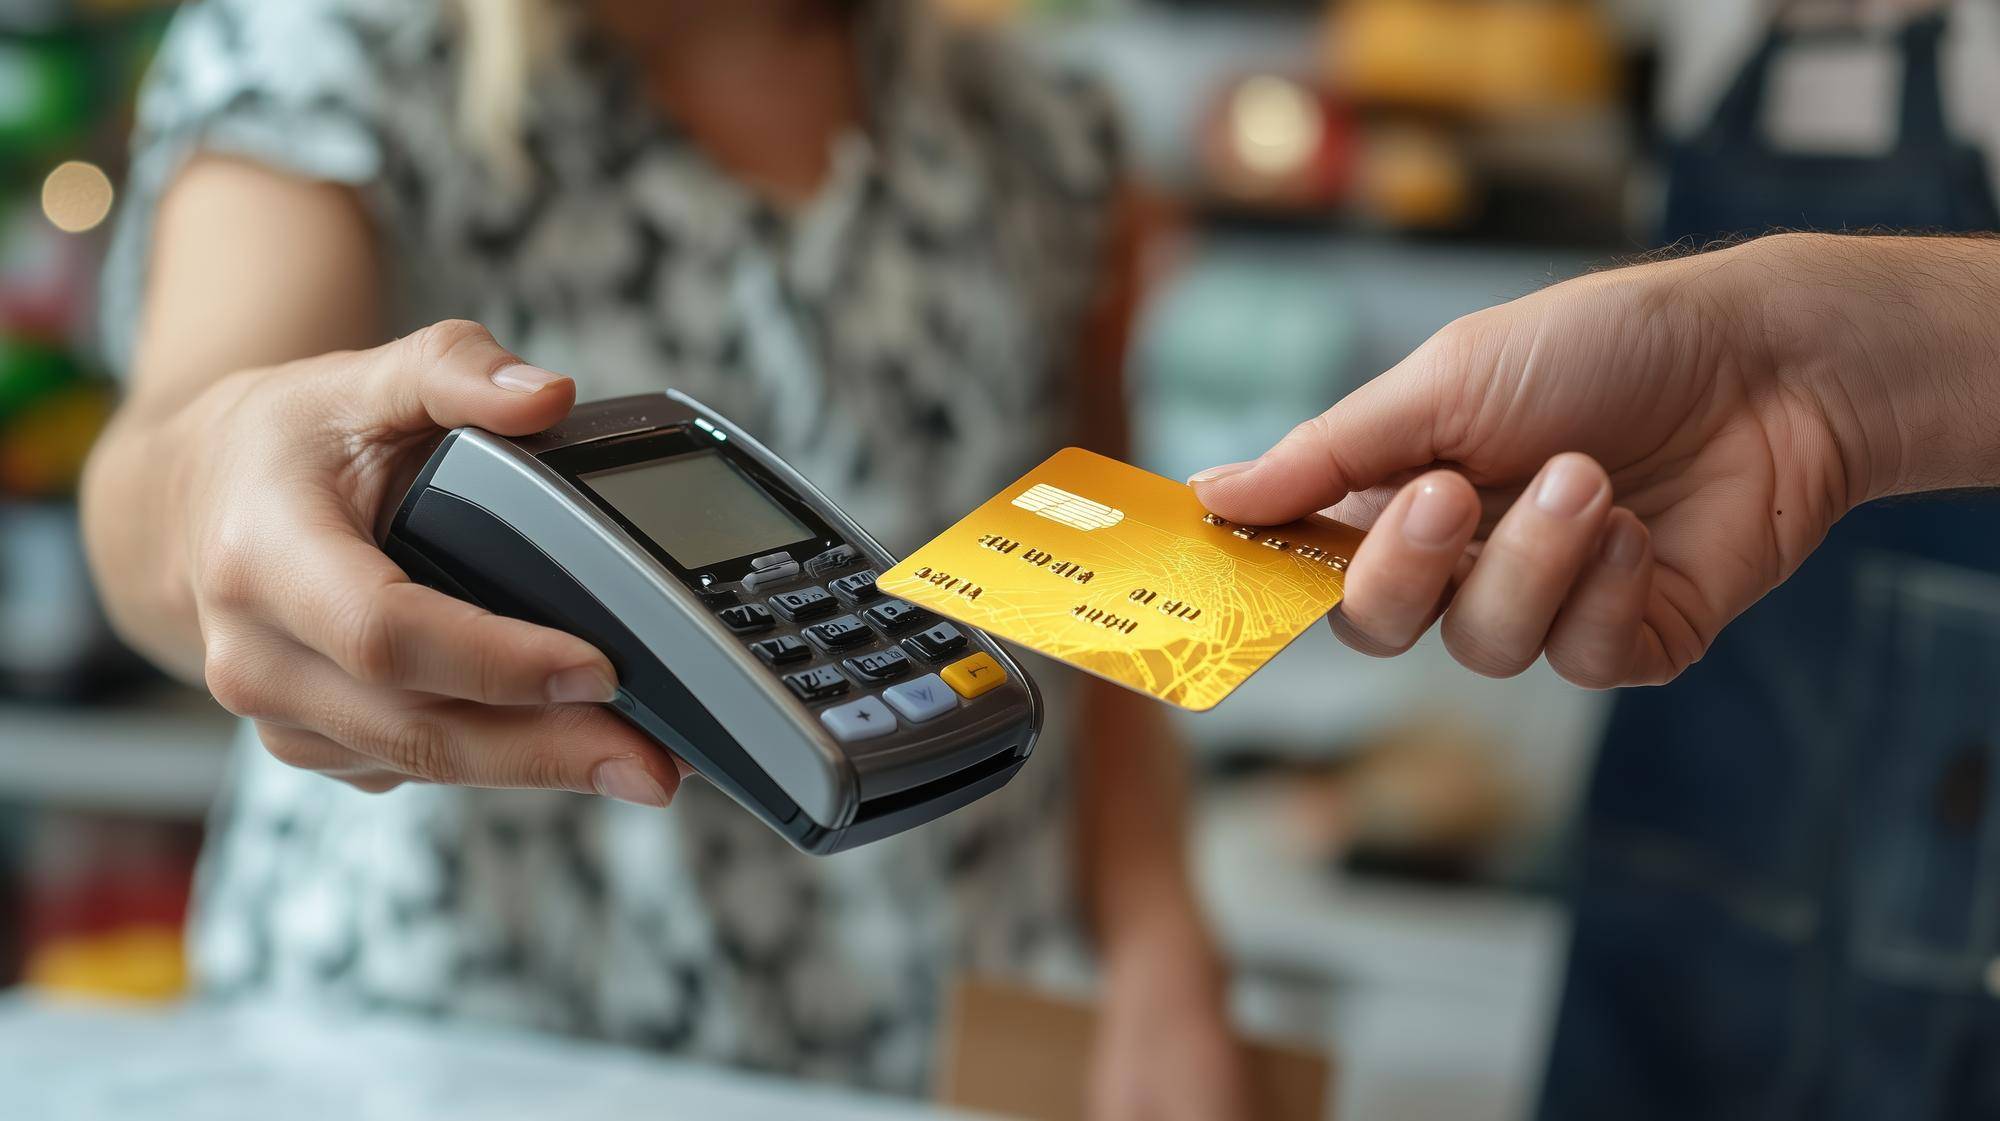
Płatności firmową kartą zwykle opłacają się bardziej niż rozliczenia gotówką, jeśli firma spełnia warunki zwolnień z opłat i unika prowizji za wypłatę gotówki. Ostateczny wynik zależy od tabeli opłat i prowizji, częstotliwości użycia oraz dostępnych programów bezgotówkowych wspierających przedsiębiorców [1][2][3][4][5][6][7][8].
Co realnie kosztuje płatność firmową kartą?
Karta firmowa pozwala regulować wydatki bez gotówki, a obciążenie trafia na rachunek firmowy lub limit przypisany do karty. W praktyce często bywa tańsza i wygodniejsza w rozliczaniu niż sięganie po bankomat, choć jej opłacalność zawsze wyznacza tabela opłat banku, rodzaj karty i sposób użycia [1][2][3].
W kosztach należy policzyć opłatę miesięczną za kartę, prowizję od transakcji bezgotówkowych, ewentualne opłaty za wypłatę gotówki i przy transakcjach zagranicznych koszty przewalutowania. W ofertach rynkowych występuje prowizja 1,5% za płatności bezgotówkowe oraz odrębne zasady dla operacji gotówkowych i walutowych [2][9][3].
Koszt karty bywa warunkowy. W ING opłata miesięczna to 0 zł lub 10 zł, jeśli łączny miesięczny obrót kartą nie przekroczy 300 zł. W tej samej logice część banków uzależnia zwolnienie z opłaty od aktywnego korzystania z karty [1]. W PKO BP miesięczna opłata 10 zł nie jest naliczana po wykonaniu w okresie rozliczeniowym co najmniej 5 płatności kartą [4].
W zakresie prowizji od transakcji bezgotówkowych spotykana jest stawka 1,5% w kartach biznesowych, zarówno w ING jak i w ofercie BNP Paribas dla kart VISA Business, co podnosi koszt tam, gdzie brak jest zwolnień lub alternatywnych modeli rozliczeń [2][9].
Ile kosztuje gotówka w firmie?
Gotówka bywa stosowana przy drobnych wydatkach, jednak jej koszt pojawia się już na etapie pobrania środków z bankomatu oraz późniejszej obsługi i rozliczania. Wypłaty często obciążone są prowizją 3% z minimum 4 zł, zależnie od oferty banku. W innych ofertach standardem jest 3,5% z minimum 5 PLN lub 1,5 EUR albo 2 USD przy wypłatach krajowych i zagranicznych [2][4].
Model gotówkowy generuje również koszty mniej widoczne na pierwszy rzut oka: przechowywanie, wewnętrzna obsługa i ryzyko rozliczeniowe wynikające z braku pełnego śladu transakcji. W rozliczeniach firmowych karta sprzyja przejrzystości i kontroli, bo operacje są łatwiejsze do udokumentowania niż w przypadku gotówki [2][7].
Na czym polega wsparcie dla płatności bezgotówkowych?
Rynek wyraźnie wspiera bezgotówkowość. Istnieją programy zapewniające 0 zł za terminal i 0% prowizji przez określony czas lub do wskazanego obrotu. Program Polska Bezgotówkowa może przez 12 miesięcy zwalniać przedsiębiorcę jednocześnie z prowizji za przyjmowanie płatności kartą i opłaty za terminal, co redukuje barierę wejścia do przyjmowania płatności kartowych [7].
W kanale e-commerce program Cashless Poland w ofercie PayU przewiduje 0 PLN opłaty startowej i 0% prowizji na Visa i Mastercard do 12 miesięcy lub do obrotu 50 000 PLN. Podobne warunki w zakresie terminali i prowizji pojawiają się w Polskie ePłatności, gdzie łączny koszt wdrożenia kart w pierwszym roku może wynieść 0 zł z 0 zł aktywacji, 0 zł miesięcznie za terminal i 0% prowizji do 100 000 obrotu przez 12 miesięcy, jeśli firma spełnia kryteria programu [5][6].
Dla akceptanta istotna jest struktura kosztów. Maksymalny poziom interchange fee w UE wynosi 0,2% dla kart debetowych i 0,3% dla kart kredytowych. Do tego dochodzi opłata systemowa rzędu około 0,1–0,3%, marża agenta rozliczeniowego około 0,45% oraz dzierżawa terminala liczona w dziesiątkach złotych miesięcznie. Programy wsparcia czasowo niwelują te obciążenia, co ułatwia start lub rozbudowę akceptacji kart [7].
Trend rynkowy obniża próg wejścia do płatności bezgotówkowych. Oferty banków i operatorów coraz częściej uwzględniają okresowe zwolnienia z opłat oraz premie za aktywne używanie karty. Na rynek wchodzą też nowe podmioty i modele rozliczeń, wzmacniając konkurencję i dostępność rozwiązań bezgotówkowych [1][5][6][8].
Kiedy opłacają się płatności firmową kartą, a kiedy gotówką?
Płatność kartą staje się relatywnie tańsza, gdy firma spełnia warunki zwolnienia z miesięcznych opłat i nie ponosi prowizji za wypłatę gotówki. Im większa częstotliwość transakcji bezgotówkowych, tym łatwiej uniknąć opłaty stałej, co wprost obniża koszt całkowity korzystania z karty [1][4].
Model gotówkowy bywa kosztowny przy regularnych wypłatach z bankomatu. Prowizje naliczane jako procent od kwoty z minimalną stawką istotnie zwiększają koszt bieżącego finansowania wydatków firmy gotówką [2][4].
W rozliczeniach firmowych przewagę karty wzmacniają pełny ślad transakcji i prostsza kontrola wydatków niż przy operacjach gotówką. Należy jednak uwzględnić, że przy transakcjach zagranicznych koszt karty może wzrosnąć o opłaty za przewalutowanie, co ma znaczenie w ocenie opłacalności [2][9][3][7].
Gdy firma przyjmuje płatności od klientów, akceptacja kart jest korzystna, jeśli obroty obniżają jednostkowy koszt stały terminala lub kwalifikują do programów promocyjnych. Czasowe zwolnienia z opłat i prowizji potrafią wyzerować zasadnicze koszty akceptacji w pierwszym okresie działania, co sprzyja bezgotówkowości [5][6][7].
Jak porównać opłacalność w Twojej firmie?
Skuteczne porównanie sprowadza się do policzenia pozycji kosztowych po obu stronach i osadzenia ich w realnej częstotliwości wydatków:
- Sprawdź miesięczną opłatę za kartę firmową oraz warunki jej zniesienia. Zwróć uwagę na progi obrotu lub liczbę płatności niezbędną do uniknięcia opłaty [1][4].
- Ustal prowizję od transakcji bezgotówkowych. W ofertach biznesowych pojawia się stawka 1,5% wartości transakcji [2][9].
- Policz koszt wypłaty gotówki z bankomatów krajowych i zagranicznych. Uwzględnij procent i minimalną kwotę prowizji, w tym poziomy 3% minimum 4 zł oraz 3,5% minimum 5 PLN lub 1,5 EUR albo 2 USD [2][4].
- Dodaj potencjalne opłaty za przewalutowanie przy transakcjach zagranicznych, jeśli występują w Twoich operacjach [9][3].
- Jeśli przyjmujesz płatności kartą, oceń łączny koszt akceptacji: interchange fee, opłaty systemowe, marżę agenta i terminal. Zweryfikuj kwalifikację do programów z 0 zł za terminal i 0% prowizji oraz limity czasowe lub obrotowe tych zwolnień [5][6][7].
- Porównaj to z kosztem wewnętrznej obsługi gotówki, rozliczalnością oraz ryzykiem braku pełnego śladu transakcji w dokumentacji księgowej [2][7].
Które rozwiązanie się opłaca?
W aktualnych warunkach rynkowych rozliczenia bezgotówkowe płatności firmową kartą są najczęściej bardziej przewidywalne i tańsze w całkowitym ujęciu, zwłaszcza gdy firma spełnia warunki zwolnień z opłat lub korzysta z programów promujących bezgotówkowość. To połączenie obniża koszty stałe i zmienne oraz upraszcza dokumentowanie wydatków [1][2][5][6][7][8].
Gotówką warto posługiwać się rozważnie, ponieważ prowizje za wypłatę gotówki i koszty operacyjne szybko podnoszą łączny koszt takiego modelu. Ostateczna ocena powinna wyjść od tabeli opłat i prowizji konkretnego banku i rzeczywistego sposobu użycia karty lub gotówki w Twojej firmie, z uwzględnieniem transakcji zagranicznych i potencjału do skorzystania z programów wsparcia [2][9][3][4][5][6][7].
Materiały źródłowe
- https://www.ing.pl/male-firmy/konta-firmowe/konta-firmowe-en
- https://www.ing.pl/_fileserver/item/kspudh6
- https://www.pkobp.pl/media_files/055284f1-d4e7-4eb3-8114-4770ce9f7e6d.pdf
- https://www.pkobp.pl/firmy/karty-firmowe/wielowalutowa-karta-firmowa-do-konta
- https://poland.payu.com/all-payment-solutions/card-payments/cashless-poland/
- https://pep.pl/en/payment-terminal/
- https://www.polcard.pl/blog/platnosci-bezgotowkowe-w-firmie/
- https://www.cashless.pl/7458-viva-wallet-starts-in-poland
- https://www.bnpparibas.pl/_fileserver/item/1529660
PolskaNaBogato.pl to nowoczesny portal tworzony przez pasjonatów, którzy wierzą w siłę praktycznej wiedzy. Skupiamy się na rzetelnych poradnikach i recenzjach z zakresu IT, finansów, biznesu, wnętrz, zdrowia i lifestyle’u. Stawiamy na przejrzystość, aktualność i inspiracje, które pomagają podejmować lepsze decyzje – zarówno w życiu codziennym, jak i zawodowym.