Jak zaplanować wydatki żeby zachować kontrolę nad finansami?
Kontrola nad finansami zaczyna się od dwóch ruchów: rzetelnego spisu pieniędzy, które faktycznie wpływają na konto oraz wyznaczenia jasnych limitów na kluczowe kategorie. Mimo że udział wydatków w dochodzie rozporządzalnym spadł w 2025 r. do 57,6% z 59,3% rok wcześniej, a przeciętny dochód na osobę wzrósł do 3500 zł, aż 83,1% gospodarstw i tak przekracza zaplanowane pozycje przynajmniej w części kategorii. Skuteczne planowanie wydatków nie polega na zaciskaniu pasa bez planu, tylko na systematycznym budżecie, automatyzacji oszczędzania i regularnej kontroli.
Czym jest budżet domowy i po co go mieć?
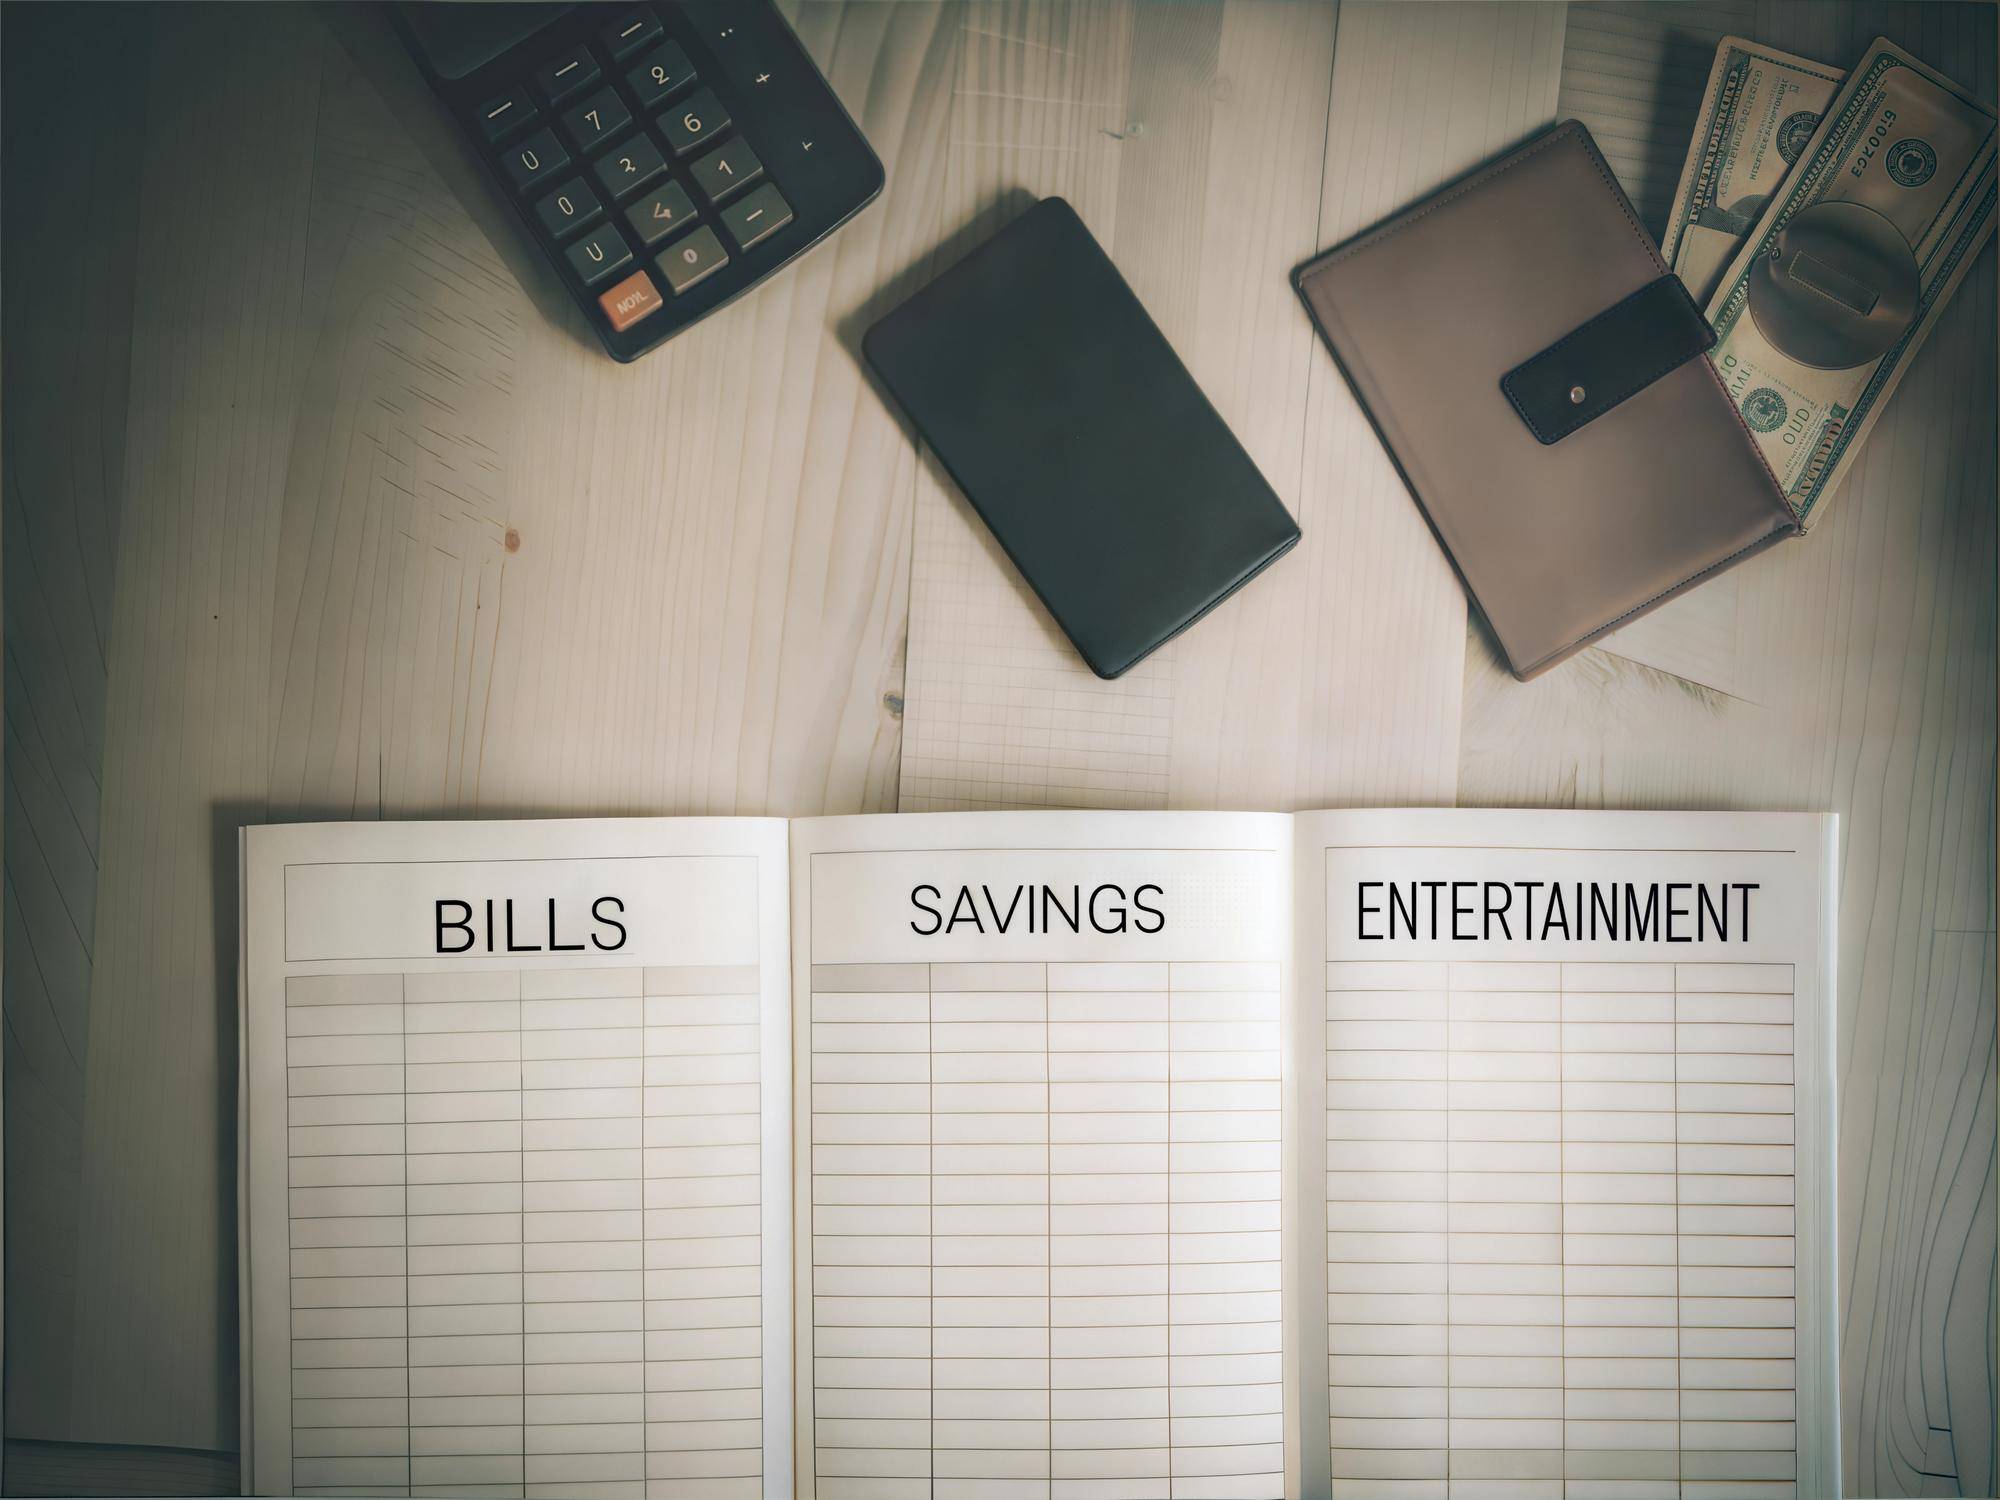
Budżet domowy to plan obejmujący dochody, wydatki, oszczędności oraz zobowiązania w określonym czasie, najczęściej w miesiącu. Jego sednem jest przewidywanie kosztów, przypisywanie im priorytetów i kontrolowanie realizacji założeń. Pozwala to kierować pieniędzmi świadomie, a nie reagować dopiero po fakcie.
Podstawa to pełne zestawienie: dochodów stałych i nieregularnych, wydatków stałych i zmiennych, oszczędności oraz rat kredytów i innych zobowiązań. Wydatki warto podzielić na konieczne, ważne ale elastyczne oraz uznaniowe, aby najpierw zabezpieczyć podstawowe potrzeby, później zobowiązania i oszczędności, a dopiero na końcu wydatki nieobowiązkowe.
Jak ustalić realny punkt wyjścia?
Na początku zbierz wyłącznie realne wpływy netto, czyli pieniądze, które rzeczywiście trafiają na konto. Dochody nieregularne włączaj ostrożnie, najlepiej w oparciu o konserwatywną średnią lub pomijaj je w bazowym planie.
Przez co najmniej miesiąc zapisuj każdą transakcję. To najważniejszy etap, bo bez danych historycznych limity będą życzeniowe. Uwzględnij także koszty okresowe i rozbij je na kwoty miesięczne, aby nie zaskakiwały w pojedynczych terminach płatności.
Jak kategoryzować koszty i ustalać limity bez błędów?
Stwórz zestaw kategorii na tyle szczegółowy, by wskazywał miejsca do optymalizacji, ale na tyle prosty, by był wygodny w codziennym użyciu. Praktyczny podział to mieszkanie, żywność, transport, zdrowie, długi, dzieci, rozrywka, zakupy, oszczędności i wydatki nieregularne.
Limity wyznaczaj na podstawie realnych wydatków z ostatnich miesięcy. Redukcje wprowadzaj stopniowo i obserwuj, które zmiany są możliwe do utrzymania. Pozostaw bufor na nieprzewidziane koszty w wysokości 5 do 10% miesięcznego planu, aby uniknąć niekontrolowanych przekroczeń.
Co mówią najnowsze dane o wydatkach w Polsce?
W 2025 r. przeciętny miesięczny dochód rozporządzalny na osobę wyniósł 3500 zł, a wydatki 2015 zł. Wydatki były nominalnie wyższe o 7,3% niż rok wcześniej, a ich udział w dochodzie rozporządzalnym spadł do 57,6% z 59,3% w 2024 r.. Te dane wskazują, że przestrzeń na planowanie pojawia się, ale wymaga dyscypliny w realizacji założeń.
Badanie ZPF i IRG SGH pokazuje, że 83,1% gospodarstw przekracza zaplanowane wydatki przynajmniej w wybranych kategoriach, co podkreśla wagę realistycznych limitów i bieżącej kontroli. Jednocześnie 47,5% badanych deklaruje wcześniejsze planowanie większych wydatków, a 29,6% wskazuje dokładne planowanie budżetu jako cel finansowy, co sprzyja poprawie nawyków i stabilności finansowej.
Jak zaplanować wydatki w sześciu krokach?
- Ustal miesięczny dochód netto. Opieraj się na wpływach faktycznie zasilających konto, bez szacowania przyszłych premii czy nadgodzin.
- Spisz wszystkie zobowiązania. Uwzględnij raty kredytów, pożyczek, abonamenty i opłaty, aby nic nie zaskoczyło w trakcie miesiąca.
- Przeanalizuj wydatki z poprzednich miesięcy. To baza do wyznaczenia racjonalnych limitów dla kategorii oraz identyfikacji obszarów do redukcji.
- Ustal limity dla kategorii. Priorytetem są potrzeby konieczne i zobowiązania, następnie oszczędności, a dopiero potem wydatki uznaniowe.
- Wyznacz cel oszczędnościowy. Traktuj oszczędności jak stały wydatek i zautomatyzuj przelew w dniu wpływu wynagrodzenia.
- Sprawdzaj wykonanie planu. Monitoruj budżet co tydzień, a raz w miesiącu dokonuj pełnego przeglądu i korekt.
Jak rozdzielić pieniądze między potrzeby, oszczędności i przyjemności?
Jako punkt wyjścia możesz wykorzystać regułę 50/30/20. Około 50% dochodu przeznacz na potrzeby, 30% na kategorie elastyczne i przyjemności, a 20% na oszczędności lub spłatę długów. To ramy, które trzeba dopasować do realiów dochodu, kosztów mieszkaniowych i wielkości gospodarstwa.
Przy wysokich kosztach stałych lepiej ustalić indywidualne limity kwotowe zamiast sztywno trzymać się proporcji. Oszczędności warto potraktować jak obowiązkową pozycję i zautomatyzować ich odprowadzanie, a w budżecie zaplanować bufor na zdarzenia losowe.
Dlaczego automatyzacja wzmacnia kontrolę?
Automatyzacja przelewów na oszczędności w dniu wypłaty i rozdzielenie kont na rachunki oraz codzienne wydatki ogranicza ryzyko wydania środków przeznaczonych na cele priorytetowe. Cyfrowe narzędzia ułatwiają monitorowanie kategorii i pilnowanie limitów bez nadmiernego obciążenia czasowego.
Co najczęściej psuje budżet i jak temu zapobiec?
Utratę panowania nad planem powodują najczęściej zakupy impulsywne, efekt drobnych kwot, subskrypcje, które pozostają niezauważone, nieregularne koszty nieuwzględniane w planie, zakupy odroczone i kredytowe, brak limitów oraz nierealistyczne założenia.
Zapobieganie polega na cotygodniowym przeglądzie, utrzymaniu limitów dla kategorii, okresowym przeglądzie subskrypcji i małych powtarzalnych wydatków oraz planowym uwzględnianiu kosztów okresowych. W razie przekroczeń koryguj inne kategorie, nie naruszając potrzeb podstawowych.
Jak budować odporność finansową na nieprzewidziane wydatki?
Kluczowe elementy to planowanie wydatków z ujętym buforem, ograniczanie zadłużenia oraz tworzenie poduszki bezpieczeństwa. Budżet domowy powinien łączyć perspektywę miesiąca z celami długoterminowymi, aby nie finansować nagłych sytuacji drogim kredytem.
Wyższy poziom nieregularności dochodów wymaga większego bufora gotówkowego. Automatyczne oszczędzanie działa skuteczniej, gdy odbywa się przed wydatkami konsumpcyjnymi, co wspiera trwałą kontrolę nad finansami.
Kiedy aktualizować budżet i limity?
Aktualizacja jest konieczna po zmianie dochodów, czynszu, rat kredytowych, liczby członków gospodarstwa lub innych kosztów stałych. Raz w miesiącu przeprowadź pełny przegląd wyników, skoryguj limity i rozlicz wydatki okresowe, aby utrzymać spójność planu.
Czy technologia pomaga utrzymać kontrolę?
Aktualne kierunki obejmują aplikacje do monitorowania finansów, automatyzację oszczędzania, płatności bezgotówkowe oraz analizę subskrypcji i drobnych cyklicznych płatności. Te rozwiązania wzmacniają kontrolę nad finansami, ponieważ dostarczają bieżących danych, przypominają o limitach i porządkują codzienne decyzje zakupowe.
Podsumowanie
Skuteczna kontrola nad finansami opiera się na prostym schemacie: rzetelne dane o wydatkach, priorytetyzacja kosztów, realistyczne limity, automatyczne oszczędzanie, regularny przegląd i elastyczna korekta. W świetle danych o dochodach i wydatkach oraz skali przekroczeń planów szczególnie ważne jest konsekwentne planowanie wydatków i stała praca z budżetem domowym.
PolskaNaBogato.pl to nowoczesny portal tworzony przez pasjonatów, którzy wierzą w siłę praktycznej wiedzy. Skupiamy się na rzetelnych poradnikach i recenzjach z zakresu IT, finansów, biznesu, wnętrz, zdrowia i lifestyle’u. Stawiamy na przejrzystość, aktualność i inspiracje, które pomagają podejmować lepsze decyzje – zarówno w życiu codziennym, jak i zawodowym.